Deze paragraaf geeft inzicht in de financiële positie van de gemeente Son en Breugel. Hiervoor beschrijven en waarderen we de risico's. Vervolgens zetten we het totaal aan risico's af tegen de aanwezige weerstandscapaciteit.
Voor wat betreft het beleid over weerstandsvermogen en risicobeheersing hanteren we de uitgangspunten van de 'Nota Risicomanagement en Weerstandsvermogen'. Als laatste worden de financiële kengetallen gepresenteerd.
Weerstandsvermogen en risicobeheersing
Beleid betreffende de weerstandscapaciteit en de risico’s
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Beleid betreffende de weerstandscapaciteit en de risico’sIn de raadsvergadering van 21 maart 2013 heeft de raad de ‘Nota risicomanagement en weerstandsvermogen’ vastgesteld. In de nota wordt het beleidskader voor het weerstandsvermogen beschreven. Dit kader luidt als volgt:
- De gemeenteraad wordt via de planning- en controldocumenten geïnformeerd over de 15 belangrijkste risico’s, de beschikbare weerstandscapaciteit en de ratio van het weerstandsvermogen;
- De ‘Nota risicomanagement en weerstandsvermogen’ hanteren we als basis voor de opstelling van de verplicht voorgeschreven paragraaf weerstandsvermogen en risicobeheersing in de meerjarenprogrammabegroting en de jaarrekening;
- Voor de berekening van de beschikbare weerstandscapaciteit laten we de onbenutte belastingcapaciteit en de stille reserves buiten beschouwing;
- We gaan uit van een gewenste minimale score voor de ratio weerstandsvermogen van ‘voldoende’ (ratio > 1);
- Als de ratio weerstandsvermogen door de toename van risico’s onder de 1 uitkomt, vullen we ofwel de beschikbare weerstandscapaciteit aan, ofwel doen we extra inspanningen om de benodigde weerstandscapaciteit terug te brengen. In deze situatie doet het college voorstellen aan de gemeenteraad die ervoor moet zorgen dat het weerstandsvermogen weer op het gewenste niveau komt.
In de ‘Nota risicomanagement en weerstandsvermogen’ is uitvoerig ingegaan op het wettelijk kader, de inventarisatie van de risico’s en de weerstandscapaciteit. De beleidsconclusies geven we hierboven weer.
Top 10
We hebben een selectie gemaakt van 10 in plaats van 15 risico's die extra aandacht verdienen. De impact van de risico's buiten de top 10 op de benodigde weerstandscapaciteit is beperkt. De risico's buiten de top 10 nemen we via de verzameling "Overige risico's" wel mee in de berekening van de weerstandsratio.
Top 10 inventarisatie van de risico's
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Top 10 inventarisatie van de risico'sIn veel gevallen kunnen we de exacte waarde van een risico niet bepalen. Om de risico’s toch te kwantificeren werken we met klassengemiddelden. Deze klassengemiddelden leiden tot de financiële gevolgen in onderstaande tabel. De risicowaarde bepalen we vervolgens aan de hand van de volgende berekening:
Risicowaarde in € = 'Kans (als percentage)’ x ‘Gevolg in €’
Het totaal aan risicowaarden vormt de benodigde weerstandscapaciteit. Omdat niet alle risico’s zich tegelijk manifesteren rekenen we hierbij met een zekerheidspercentage van 90%.
Hoewel zorgvuldig is geprobeerd om alle risico’s in beeld te brengen, kan het voorkomen dat een risico niet is opgenomen. Zoals eerder genoemd is risicomanagement een dynamisch proces en voortschrijdend inzicht zorgt voor een steeds vollediger beeld.
Het is onmogelijk en onwenselijk om te sturen op alle geïdentificeerde risico’s. Door de risico’s te kwantificeren wordt de lijst geordend. Op deze manier ligt de focus op de risico’s die de grootste impact op de organisatie hebben. Zowel de kans dat een risico zich manifesteert als de impact die het risico met zich meebrengt moet worden bepaald.
Er wordt een inschatting gemaakt van de waarschijnlijkheid dat het risico daadwerkelijk optreedt. Vervolgens wordt een inschatting gemaakt van het bedrag dat de gemeente kwijt is als het risico optreedt. Het kwantificeren van risico’s is een proces van taxeren en inschatten en heeft daarmee altijd in bepaalde mate een subjectief karakter.
| Risico (bepaling risicowaarde) | Begroting 2027 | Jaarrekening 2025 | Begroting 2026 | ||
|---|---|---|---|---|---|
| 1. Sociaal domein (50% x € 2.000.000) | 1.000.000 | 1.000.000 | 540.000 | ||
| 2. Cyberrisico's (50% x € 1.000.000) | 500.000 | 500.000 | 262.500 | ||
| 3. Inkoop (90% x € 375.000) | 337.500 | 337.500 | 122.500 | ||
| 4. Kwetsbaarheid in personele continuïteit (90% x € 375.000) | 337.500 | 337.500 | 122.500 | ||
| 5. Fiscale risico's (30% x € 600.000) | 180.000 | 180.000 | 52.500 | ||
| 6. Crisisbeheersing (30% x € 500.000) | 150.000 | 150.000 | 150.000 | ||
| 7. Verbonden partij - Dienst Dommelvallei (exact bedrag) | 141.570 | 141.570 | 93.060 | ||
| 8. Algemene uitkering gemeentefonds (70% x € 175.000) | 122.500 | 122.500 | 122.500 | ||
| 9. Niet /onderverzekerde gebouwen (30% x € 375.000) | 112.500 | 112.500 | - | ||
| 10. Exploitatie archiefruimte gemeentehuis (20% x € 500.000) | 100.000 | 100.000 | 100.000 | ||
| Subtotaal top 10 | 2.981.570 | ||||
| Overige risico's + risico's onvoorzien | 556.181 | ||||
| Totaal | 3.537.751 | ||||
| Risico's t.b.v. zekerheidspercentage 90% | 3.183.976 | ||||
Twee keer per jaar worden de risico’s opnieuw geïnventariseerd en berekend. Ten opzichte van de jaarrekening 2025 is de totale risicowaarde licht gestegen.
Top 10 risico's
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Top 10 risico's1] Sociaal domein
Door incidenten (crisis, gesloten jeugdzorg, jeugdbescherming) of door instroom van cliënten met hoog complexe casuïstiek bestaat het risico dat er een beroep wordt gedaan op de zwaardere, duurdere en langdurige jeugdzorg. Ook kunnen we achteraf geconfronteerd worden met kosten voor zorg als gevolg van directe verwijzingen door medische verwijzers (waaronder huisartsen en jeugdartsen). Deze medische verwijsroute is wettelijk ingeregeld. Een ander risico betreft eventuele nafacturering door zorgaanbieders tot 5 jaar na inzet zorgaanbod.
Door de hoge kosten van de verblijfsvorm kleinschalig verblijf stijgen de totale kosten in de jeugdzorg sterk als de instroom op dit product toeneemt.
Beheersmaatregel
- Het CMD zet samen met partners als huisartsen, jeugdarts en voorliggend veld in op vroegtijdige signalering van problemen. Ondersteuning wordt altijd zo licht als mogelijk en zo zwaar als nodig ingezet.
- Per 2022 geldt voor lichte, kortdurende en voor hoogcomplexe, langdurige hulpverleningstrajecten een verschillende financiering aan zorgaanbieders.
- Bij de jeugdzorg gaat het veelal om incidenten, waar slechts ten dele op gestuurd kan worden. CMD en partners proberen de vroegsignalering van casussen waar jeugdzorg nodig is te intensiveren.
- In 2025 zijn we gestart met het plan Grip op Jeugdhulp en Wmo. Hierin staan meerdere maatregelen die uitgevoerd gaan worden. Dit is echter een tijdsinvestering en levert naar verwachting na enkele jaren geleidelijk besparingen op.
2] Cyberrisico's
Als gevolg van een nog onvolwassen risicomanagementproces worden informatiebeveiliging- en privacy risico’s onvoldoende geïdentificeerd, geïmplementeerd en beheerst. Binnen de Dommelvallei-organisaties is het inkopen van diensten en goederen een cruciaal proces, waarbij grote hoeveelheden (persoons)gegevens worden verwerkt. Hoewel we intensief samenwerken met leveranciers, blijft de eindverantwoordelijkheid voor Gegevensbescherming bij de Dommelvallei organisatie liggen.
Digitale dreigingen, mede veroorzaakt door ketenafhankelijkheid met onder andere leveranciers, raken direct aan de continuïteit van onze dienstverlening en het vertrouwen van inwoners. Incidenten zoals datalekken en verstoringen bij leveranciers kunnen leiden voor ernstige schade, reputatiesschade en juridische gevolgen.
Daarnaast beschikken we over beperkte capaciteit, kennis en middelen, waardoor het lastig is om de digitale veiligheid structureel te waarborgen. Geopolitieke spanningen, technologische afhankelijkheden en een krappe arbeidsmarkt vergroten de kans op incidenten en maken preventie complexer.
Beheersmaatregel
Om deze risico’s te beheersen, wordt ingezet op het versterken van het risicomanagementproces. Verder wordt informatiebeveiligings- en privacy beleid, zoals het tactisch beleid informatiebeveiliging en privacy eisen in de keten geïmplementeerd. Er worden volgens een continu programma bewustwordingsactiviteiten op informatiebeveiliging en privacy georganiseerd.
Het Bestuur heeft zich geconformeerd aan een gezamenlijke en uniforme inrichting van een managementsysteem en actieve sturing op informatiebeveiliging en privacy. Deze aanpak zorgt voor meer duidelijkheid in verantwoordelijkheden, voorkomt versnippering en maakt het mogelijk om beschikbare middelen beter te benutten.
3] Inkoop
1. Door het niet juist hanteren van de aanbestedingsplicht kan een marktpartij rechtsmiddelen aanwenden tegen een gunningsbesluit. Dit leidt tot een vertraging met financiële en juridische gevolgen;
2. Niet rechtmatige inkopen kunnen bovendien leiden tot een afkeurende rechtmatigheidsverantwoording. Hierdoor bestaat de kans op negatieve publiciteit;
3. Contracten kunnen stilzwijgend verlengd worden tegen ongunstige voorwaarden. Of door het niet bundelen van opdrachten worden besparingsmogelijkheden niet benut.
Beheersmaatregel
Na de inwerkingtreding van de Aanbestedingswet 2012 is bij de implementatie daarvan veel voorlichting gegeven, de procedure uitvoerig beschreven en checklists opgesteld. Elke inkoop gebeurt in beginsel vanuit het principe materiedeskundige (beleidsambtenaar), inkoper (Bizob). Dit is afhankelijk van de inkoopwaarde en/of potentiële risico’s die met de inkoop gepaard gaan. Vragen kunnen aan Bizob en eventueel aan de juridische adviseur gesteld worden. Inkoop en Aanbesteding is onderdeel van de verbijzonderde interne controle. Hierbij worden zowel procesgerichte (deelwaarneming) als gegevensgerichte (inkoopanalyse) controles uitgevoerd. Fouten en/of verbetervoorstellen worden teruggekoppeld. Als gevolg van de gewijzigde EU-richtlijnen is de Aanbestedingswet 2012 gewijzigd. Op 18 juli 2017 is het inkoopbeleid, met inbegrip van het inkoophandboek en –procedures, vastgesteld. Daarbij zijn – overeenkomstig de landelijke en regionale lijn - de drempels voor de interne procedures vereenvoudigd waardoor het risico op het niet goed volgen van intern beleid verder is verkleind.
4] Kwetsbaarheid in personele continuïteit
Er is een aantal factoren dat een risico vormt voor de continuïteit van de bedrijfsvoering, zoals: moeilijk kunnen invullen van vacatures door krapte op de arbeidsmarkt, werkdruk, personele wisselingen, ziekteverzuim, inzet van externen. Deze risico's kunnen leiden tot vertraging in de bedrijfsvoering. Daarnaast kan het leiden tot hogere kosten door externe inhuur.
Beheersmaatregel
De risico’s voor de continuïteit van de bedrijfsvoering (arbeidsmarktkrapte, werkdruk, personele wisselingen, ziekteverzuim en externe inhuur) worden maandelijks gemonitord. Het doel is om vertraging in de bedrijfsvoering te voorkomen en kostenstijgingen te beperken. Ziekteverzuim is verwerkt in het percentage productieve uren per medewerker. Externe inhuur wordt bekostigd uit vacatureruimte of, bij ziekte, de knelpuntenpot personeelskosten; overschrijdingen worden gedekt uit de reserve personeel. Ziekteverzuim en inhuur worden maandelijks gemonitord. De recruitmentstrategie wordt ingezet om het werkgeverschap duurzaam te versterken.
5] Fiscale risico's
De gemeente is verantwoordelijk voor correcte verwerking van loonbelastingopgaven, BTW-aangiften, opgaven voor het BTW-compensatiefonds, Vennootschapsbelasting en de Werkkostenregeling (WKR). Daarnaast kan zij aansprakelijk worden gesteld voor belastingverplichtingen van derden, bijvoorbeeld via inlenersaansprakelijkheid of ketenaansprakelijkheid. Ook bij betalingen aan externe partijen via de UBD dient de gemeente uiterst zorgvuldig te handelen, aangezien onvolkomenheden of het niet naleven van fiscale verplichtingen binnen deze processen eveneens tot aansprakelijkheid kunnen leiden.
Beheersmaatregel
Er wordt momenteel gewerkt aan de ontwikkeling van een Tax Control Framework met als doel te voldoen aan de fiscale wet- en regelgeving, daarover tijdig, juist en volledig verantwoording af te leggen en haar fair share aan belastingen bij te dragen. Tegelijkertijd blijft zij continu investeren in fiscale beheersmaatregelen en het minimaliseren van materiële fiscale risico’s.
6] Crisisbeheersing
Iedere gemeente kan te maken krijgen met incidenten die de status van een crisis krijgen. Deze kunnen plaatsvinden zowel in het fysieke als het sociale domein. Ook kunnen crises lokaal, regionaal of bovenregionaal van karakter zijn. In de afgelopen jaren is gebleken dat langdurige en ongekende crises realiteit kunnen worden. Denk hierbij aan de pandemie en vluchtelingenopvang. Vanuit het Ministerie van Justitie en Veiligheid wordt daarnaast aandacht gevraagd voor de militaire- en hybride dreiging vanwege de geopolitieke spanningen in de wereld. Deze dreigingen vergroten het risico op ontwrichtende verstoringen van de openbare orde en openbare veiligheid van de maatschappij.
Beheersmaatregel
Door adequate maatregelen kunnen de effecten van een crisis zo veel mogelijk beperkt worden. Lokale, regionale en landelijke crisisorganisaties voorzien daarin, met name door crisiscoördinatie en - organisatie. Goede eenduidige informatievoorziening, opleidingen en oefenen zijn daarbij randvoorwaarden voor succes. De inrichting van de crisisorganisatie is in de afgelopen jaren geactualiseerd. Diverse leerpunten uit crises en de aanbevelingen van de evaluatie Wet veiligheidsregio’s zijn hierin meegenomen. Met een nieuw crisisplan is vorm gegeven aan een nog professionelere multidisciplinaire organisatie. Veiligheidsregio’s Brabant-Zuidoost en Brabant-Noord, de Politie Oost-Brabant en de gemeenten werken hierin nauw samen. Een goed getrainde organisatie die expertise betrekt waar nodig, beperkt door adequaat ingrijpen, de effecten van incidenten zo veel mogelijk. Met de transities is de gemeente verantwoordelijk geworden voor veel zorgtaken. Hierdoor is de gemeente vaker partij wanneer een crisis in het sociale domein zich voordoet. Samen met onze partners zetten we daarom in op versterking van de maatschappelijke weerbaarheid.
7] Verbonden partij - Dienst Dommelvallei
De samenwerking op het gebied van bedrijfsvoering en dienstverlening verloopt via de Gemeenschappelijke Regeling Dienst Dommelvallei. Omdat Dienst Dommelvallei geen eigen algemene (risico) reserve heeft, wordt het totaal van de risico's van de dienst via de verdeelsleutel belegd bij de drie deelnemende gemeenten.
Beheersmaatregel
Via een begroting, jaarrekening en rapportages (Dommelvallei) volgen we de ontwikkelingen periodiek en intensief. Eventuele effecten kunnen rechtstreeks verwerkt worden in de eigen begroting. Daarnaast is sprake van deelname in het bestuur van Dienst Dommelvallei. De risico's van Dienst Dommelvallei zijn, voor zover mogelijk, inzichtelijk gemaakt en beheersmaatregelen zijn geformuleerd.
8] Algemene uitkering gemeentefonds
Via circulaires wordt de gemeente in ieder geval 2 maal per jaar (mei en september) geconfronteerd met aanpassingen vanuit het gemeentefonds. In 2024 is een nieuwe financieringssystematiek ingevoerd. De nieuw gekozen vorm van indexatie levert meer stabiliteit op. De indexatie is gesplitst in een volumedeel en een prijsdeel. De volumeontwikkeling wordt gebaseerd op een 8-jaars (t-9 t/m t-2) historisch gemiddelde van de ontwikkeling van het bbp, waardoor het gemeentefonds minder schommelt (volumedeel). De indexatie voor inflatie volgt de prijs bbp van het lopende jaar, waardoor het gemeentefonds reëel “op niveau” blijft (prijsdeel).
Hoewel de doorgevoerde wijzigingen er dus op gericht zijn om meer stabiliteit te krijgen in de grootste inkomstenbron van de gemeenten, passen we de risicowaarde op dit onderdeel vooralsnog niet aan. De schommelingen in de algemene uitkering kunnen nog steeds problemen veroorzaken voor het saldo van de begroting. Er bestaat ook geen directe rechtstreekse relatie tussen gemeentelijke uitgaven enerzijds en de compensatie daarvoor via het Gemeenfonds anderzijds. In die zin kent het Gemeentefonds met generieke compensaties ook de nodige globaliteit.
Beheersmaatregel
De algemene uitkering maakt integraal onderdeel uit van de begroting. De schommelingen worden op het eerstvolgende moment binnen de exploitatie verwerkt om deze sluitend te houden.
9] Niet of onderverzekerd zijn m.b.t. gebouwen waar de gemeente risico loopt
Door een onzeker voorval (bijv. brand-/waterschade) kan gebouw te maken met diverse schade en totaalverlies. Gevolg is dat de zelf vastgelegde herbouwwaarde te laag is en je niet kunt herbouwen met alleen de verzekeringsuitkering. Door mogelijke onderverzekering krijg je niet de maximale getaxeerde waarde en draag je ook het surplus boven het zelf benoemde bedrag tot de werkelijke schade.
Beheersmaatregel
Preventief: herbouwwaarde taxaties laten uitvoeren
Detectief: eigendomsregistratie opzetten
Repressief: goed werkend schadeproces door MT laten vaststellen
Correctief: als repressieve maatregel is uitgevoerd (zie boven) verloopt het herstellen van schade conform vastgesteld proces.
10] Exploitatie archiefruimte gemeentehuis
Er spelen risico’s voor de exploitatie van onze archiefruimte, welke geheel ondergrond is aangelegd in de kelder van ons gemeentehuis, door klimaatveranderingen. Deze risico’s spitsen zich toe op de waterdichtheid van het bordes en de kelderwanden en -vloeren. Eind 2023 werden we geconfronteerd met wateroverlast door een stijging van en aanhoudende hoge grondwaterstanden, in combinatie met extreme neerslag, waardoor grondwater en regenwater, tot de keldervloer door wist te dringen. Hierdoor ontstaan er risico’s van aantasting van archiefstukken, mede door een te hoge luchtvochtigheid en plassen die ontstaan op de keldervloer in het archief en ruimtes waar waardevolle kunstwerken worden opgeslagen. Inden de exploitaties van onze kelder en het archief niet naar verwachting verloopt, kan de gemeente verantwoordelijk worden gesteld om verloren en of aangetaste archiefstukken e/o kunstwerken te gaan vergoeden. Met daarnaast het risico om vanuit archiefbeheer (Dienst Dommelvallei) per ommegaand gesommeerd te worden om kosten te gaan maken om het archiefbeheer op het minimaal “wettelijke niveau” te krijgen.
Beheersmaatregel
Er zijn korte lijnen met archiefbeheer (Dienst Dommelvallei) en er vindt periodiek overleg plaats over de exploitatie van de archiefruimte. Er zijn reeds maatregelen genomen en er staan nog meer acties gepland om het risico te mitigeren.
Weerstandscapaciteit in cijfers
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Weerstandscapaciteit in cijfersDe beschikbare weerstandscapaciteit is de verzamelterm van al die bronnen waaruit niet voorziene financiële tegenvallers bekostigd kunnen worden.
Beschikbare weerstandscapaciteit
| Incidentele weerstandscapaciteit | Peildatum 1-1-2027 |
|---|---|
| Algemene reserve | 3.000.000 |
| Reserve vrije bestedingsruimte | 2.205.000 |
| Totaal incidentele weerstandscapaciteit | 5.205.000 |
| Structurele weerstandscapaciteit | |
| Post onvoorzien | 40.000 |
| Totaal structurele weerstandscapaciteit | 40.000 |
| Totaal beschikbare weerstandscapaciteit | 5.245.000 |
Er is veel meer incidentele capaciteit beschikbaar dan structurele capaciteit. De structurele capaciteit kunnen we in principe jaarlijks vrijmaken voor financiële tegenvallers. De incidentele capaciteit kunnen we slechts eenmaal aanspreken en kunnen we pas na aanvulling weer gebruiken om volgende tegenvallers op te vangen.
Weerstandsvermogen
We gaan uit van een gewenste minimale score voor de ratio weerstandsvermogen van ‘voldoende’ (ratio ≥ 1). Deze verhouding wordt bepaald door de volgende ratio:
Ratio weerstandsvermogen = Beschikbare weerstandscapaciteit/ Benodigde weerstandscapaciteit
€ 5.245.000 / € 3.183.976 = 1,65
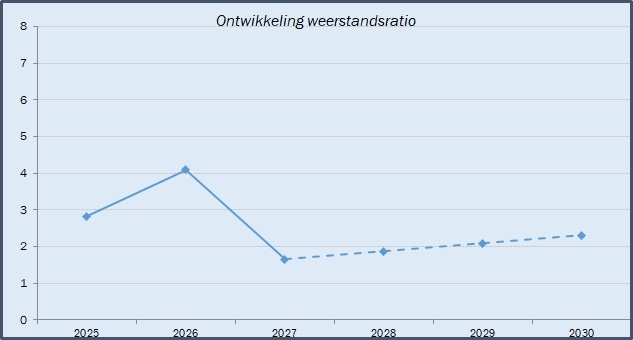
We concluderen dat het weerstandsvermogen van de gemeente met een weerstandsratio van 1,65 goed is.
Ontwikkeling weerstandsvermogen
De onderstaande grafiek laat de ontwikkeling van de weerstandsratio zien, inclusief de prognose voor de komende jaren. Voor de prognose gaan we uit van gelijkblijvende benodigde weerstandscapaciteit. Voor de beschikbare weerstandscapaciteit gaan we uit van de meerjarenramingen.
Met een weerstandsratio van 1,65 is het weerstandsvermogen van Son en Breugel goed. De verwachting is dat de ratio de komende jaren stijgt.
Stelposten
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - StelpostenIn de meerjarenbegroting 2027-2030 zijn diverse stelposten opgenomen voor ontwikkelingen waarvan de financiële effecten nog niet volledig zijn uitgewerkt of waarvan de definitieve omvang nog onzeker is. Dit hangt veelal samen met landelijke financieringsstromen en/of regelgeving die nog niet concreet genoeg is. We presenteren de stelposten hieronder gezamenlijk om een beeld te vormen over welke bedragen het gaat. Het opnemen van stelposten is namelijk niet zonder risico, omdat zekerheid over de hoogte van de bedragen nu nog niet vaststaat. Wel achten we onderstaande stelposten acceptabel en noodzakelijk om een realistisch en reëel begrotingsbeeld te geven. Onder de tabel zijn de verschillende stelposten toegelicht.
| Stelposten | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|
| Stelpost loon- en prijsontwikkeling | zie eerder | zie eerder | zie eerder | zie eerder |
| Stelpost verkorten trajectduur jeugd (kostenverlagend) | 0 | -43.281 | -43.281 | -43.281 |
| Stelpost eigen bijdrage jeugd (kostenverlagend) | 0 | -165.556 | -165.556 | -165.556 |
| Stelpost eigen bijdrage WMO (kostenverlagend) | 0 | -20.970 | -20.970 | -20.970 |
| Stelpost huishoudelijke hulp uit WMO + Vangnetregeling (kostenverlagend) | 0 | -782.785 | -821.156 | |
| Stelpost onderbesteding BTW-compensatiefonds (opbrengstverhogend) | 168.000 | 168.000 | 168.000 | 168.000 |
| Stelpost onderuitputting kapitaallasten (kostenverlagend) | -150.225 | -50.074 | -62.840 | -20.708 |
| Stelpost CDOKE (kostenverhogend) | 0 | 603.585 | 603.585 | 603.585 |
| Stelpost CDOKE (opbrengstverhogend) | 0 | 603.585 | 603.585 | 603.585 |
Stelpost loon- en prijsontwikkeling
De stelpost loon- en prijsontwikkeling dekt verwachte loon- en prijsstijgingen in de gemeentelijke exploitatie in de toekomst. De stelpost wordt jaarlijks ingezet bij de verwerking van de actuele economische ontwikkelingen en cao-afspraken en gevuld vanuit de algemene uitkering.
Stelpost verkorten trajectduur jeugd
Deze stelpost bevat een negatieve bijstelling van de kosten voor jeugd, gezien landelijke wetgeving wordt voorbereid om dit mogelijk te maken. Omdat de inkomsten hiervoor in de algemene uitkering reeds naar beneden zijn bijgesteld, hebben we in onze begroting ook de uitgaven met eenzelfde bedrag verlaagd.
Stelpost eigen bijdrage jeugdzorg/ WMO
Deze stelpost bevat een negatieve bijstelling van de kosten voor jeugd/ WMO, gezien landelijke wetgeving wordt voorbereid om een eigen bijdrage te vragen. Omdat de inkomsten hiervoor in de algemene uitkering reeds naar beneden zijn bijgesteld, hebben we in onze begroting ook de uitgaven met eenzelfde bedrag verlaagd.
Stelpost huishoudelijke hulp Wmo
Deze stelpost houdt rekening met verwachte effecten van wijzigingen in wet- en regelgeving en gebruik van huishoudelijke ondersteuning binnen de Wmo. Mensen die dat zelf kunnen, gaan zelf betalen voor huishoudelijke hulp. Hiervoor volgt dus geen compensatie meer via het gemeentefonds. Aan de uitgavenkant brengen we de kosten omlaag, gelijk aan de korting op de inkomstenkant via het gemeentefonds.
Stelpost onderbesteding BTW-compensatiefonds
In de meerjarenraming is rekening gehouden met een verwachte uitkering uit de onderbesteding van het BTW-compensatiefonds via het gemeentefonds. De hoogte van deze opbrengst is afhankelijk van de landelijke realisatie en kan daardoor afwijken van de raming.
Stelpost onderuitputting kapitaallasten
Hoewel we proberen steeds realistischer te begroten, en investeringen realistischer plannen, constateren we jaarlijks dat we de begrote kapitaallasten neerwaarts moeten bijstellen na de jaarrekening door vertraging in de investeringen. Voorheen stond de toezichthouder (provincie) niet toe om hiervoor een stelpost onderuitputting op te nemen. Inmiddels is zij van standpunt veranderd. Dat nieuwe standpunt is opgenomen in de aanvullende begrotingscirculaire en het Gemeenschappelijk financieel toezichtkader (GTK) dat de provincie heeft gepubliceerd in juni 2026. Wij achten het realistisch om een stelpost onderuitputting op te nemen, waarbij we het rekenmodel van de provincie hebben gehanteerd. We hebben dat vooraf met de provincie afgestemd.
Stelpost CDOKE
Deze stelpost houdt verband met de toekomstige financiële effecten van de regeling Capaciteitsmiddelen Decentrale Overheden voor Klimaat- en Energiebeleid (CDOKE), waarvoor de financiering momenteel officieel alleen voor 2027 geregeld is via de algemene uitkering en nog niet voor 2028 e.v. We gaan in onze begroting ervan uit dat de financiering zoals in 2027 via de algemene uitkering ook in 2028 e.v. geldt.
Financiële kengetallen
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Financiële kengetallenKengetallen geven inzicht in bepaalde onderdelen van de begroting of de balans en kunnen bijdragen aan het beoordelen van de financiële positie van de gemeente. De combinatie van de kengetallen geven een indicatie over de financiële positie van de gemeente. Daarnaast bieden kengetallen de mogelijkheid om gemeenten onderling te vergelijken.
Een individueel kengetal zegt weinig over hoe de financiële positie van de gemeente moet worden beoordeeld. De kengetallen moeten in samenhang bekeken worden, omdat ze alleen gezamenlijk en in hun onderlinge verhouding een beeld geven van de financiële positie van de gemeente.
Een kengetal, of de ontwikkeling van een kengetal, is een weerspiegeling van het gevoerde beleid. Voor de provincie als toezichthouder hebben de kengetallen een signaleringswaarde. Ze kunnen worden betrokken bij het krijgen van een completer inzicht in de financiële situatie en risicopositie van een gemeente.
De volgende financiële kengetallen moeten in de paragraaf weerstandsvermogen opgenomen worden:
- netto schuldquote;
- netto schuldquote gecorrigeerd voor alle verstrekte leningen;
- solvabiliteitsratio;
- grondexploitatie;
- structurele exploitatieruimte;
- belastingcapaciteit.
De toezichthouder hanteert geen normering, maar maakt gebruik van onderstaande signaleringswaarden.
| Waarderingscijfer | Minst risicovol | Neutraal | Meest risicovol |
|---|---|---|---|
| Netto schuldquote gecorrigeerd voor alle verstrekte leningen | <90 | 90-130 | >130 |
| Solvabiliteitsratio | >50 | 20-50 | <20 |
| Grondexploitatie | <20 | 20-35 | >35 |
| Structurele exploitatieruimte | >0 | 0 | <0 |
| Belastingcapaciteit | <95 | 95-105 | >105 |
Uitgangspunten
Voor de kolommen realisatie is uitgegaan van de balans zoals opgenomen in de betreffende jaarrekening. De kengetallen voor de begroting 2025 zijn afkomstig uit de meerjarenbegroting 2025-2028. De kengetallen voor de begroting 2026-2029 zijn afkomstig uit deze meerjarenbegroting.
| Omschrijving | Realisatie | Begroting | |||||||
|---|---|---|---|---|---|---|---|---|---|
| 2023 | 2024 | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | ||
| Netto schuldquote | 49% | 63% | 85% | 110% | 110% | 118% | 121% | 141% | |
| Netto schuldquote gecorrigeerd voor alle verstrekte leningen | 46% | 61% | 82% | 106% | 107% | 116% | 118% | 139% | |
| Solvabiliteitsratio | 49% | 39% | 34% | 32% | 26% | 25% | 24% | 22% | |
| Grondexploitatie | -13% | -9% | -8% | 0% | -2% | -2% | -2% | -2% | |
| Structurele exploitatieruimte | -5% | -2% | -5% | 1% | 2% | 2% | 1% | 2% | |
| Belastingcapaciteit | 95% | 85% | 86% | 93% | 87% | n.n.b. | n.n.b. | n.n.b. | |
| N.n.b.: nog niet bekend. De meest recente cijfers over landelijke gemeentelijke lasten zijn over 2026. | |||||||||
Conclusie
Netto schuldquote (zowel gecorrigeerd als niet gecorrigeerd voor alle verstrekte leningen).
De hoogte van dit kengetal wordt voor de gemeente Son en Breugel beïnvloed door 2 oorzaken:
- De boekwaarde van de bouwgronden in exploitatie zijn de afgelopen jaren gedaald, waardoor de financieringsbehoefte ook gedaald is.
- Het oplopen van dit kengetal in de begrotingsjaren wordt veroorzaakt door de gedane en geraamde investeringen voor:
- Gemeentehuis
- Gezamenlijke uitbreiding voor de Bloktempel en de Ruimte
- Braecklant
- Dommelhuis
- Sporthal de Bongerd
- Nieuwbouw Buitenste Binnen
- Grondaankopen en aankoop panden
- Diverse investeringen in rioolvervangingen en wegen
Solvabiliteitsratio
De daling van het kengetal in de meerjarenbegroting wordt veroorzaakt door de geraamde onttrekkingen aan reserves voor een deel van de hierboven genoemde investeringen. Daarnaast stijgt de totale boekwaarde van de activa als gevolg van de hierboven genoemde investeringen.
Grondexploitatie
In de afgelopen jaren is het kengetal gedaald door de afname van de boekwaarde van de bouwgronden in exploitatie.
Structurele exploitatieruimte
De kengetallen van de begrotingsjaren zijn positief. Dit betekent dat alle structurele lasten, inclusief de kapitaallasten van de geraamde investeringen, opgevangen worden binnen een structureel sluitende begroting. Bij de berekening van dit kengetal moeten de stortingen en onttrekkingen aan de reserves gecorrigeerd worden.
Belastingcapaciteit
Het landelijk gemiddelde van het kengetal voor de belastingcapaciteit wordt jaarlijks op 100% gesteld. Het kengetal belastingcapaciteit daalt voor 2027 naar 87% in vergelijking met de jaarrekening 2024.
Hieronder volgt per kengetal een korte toelichting.
Netto schuldquote
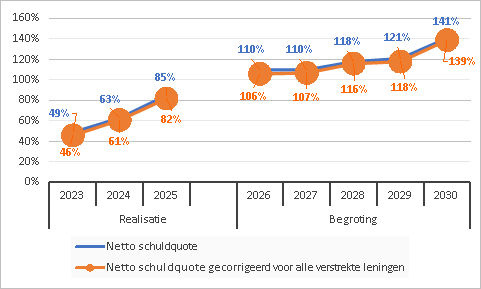
De netto schuldquote weerspiegelt het niveau van de schuldenlast van de gemeente ten opzichte van de eigen middelen en geeft een indicatie van de druk van de rentelasten en de aflossingen op de exploitatie. Om inzicht te verkrijgen in hoeverre er sprake is van doorlenen wordt de netto schuldquote zowel in- als exclusief doorgeleende gelden weergegeven (netto schuldquote gecorrigeerd voor alle verstrekte leningen).
Solvabiliteitsratio
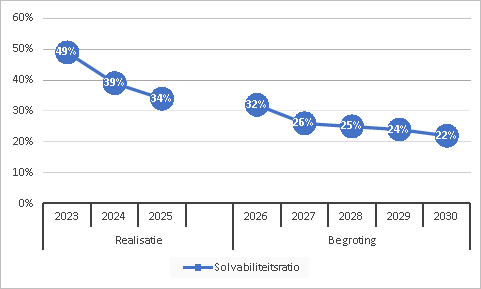
Dit kengetal geeft inzicht in de mate waarin de gemeente in staat is aan haar financiële verplichtingen te voldoen. Hoe hoger de solvabiliteitsratio, hoe groter de weerbaarheid van de gemeente. De mate van weerbaarheid geeft in combinatie met de andere kengetallen een indicatie over de financiële positie van een gemeente.
Grondexploitatie
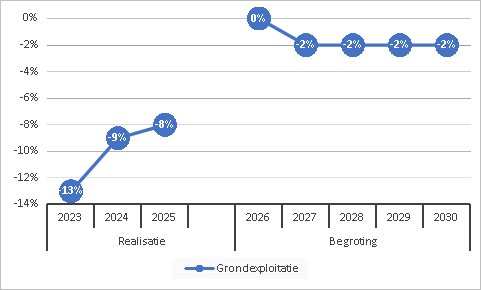
De afgelopen jaren is gebleken dat grondexploitatie een forse impact kan hebben op de financiële positie van een gemeente. Indien gemeenten leningen hebben afgesloten om grond te kopen voor een (toekomstige) woningbouwproject hebben zij een schuld. Bij de beoordeling van een dergelijke schuld is het van belang om te weten of deze schuld kan worden afgelost wanneer het project wordt uitgevoerd. Van de opbrengst van de verkochte gronden kan immers de schuld worden afgelost. Het kengetal grondexploitatie geeft aan hoe groot de grondpositie (de waarde van de grond) is ten opzichte van de totale (geraamde) baten.
Structurele exploitatieruimte
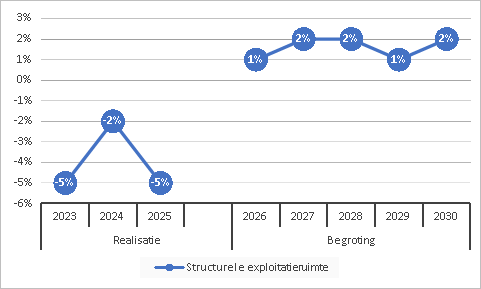
Voor de beoordeling van de financiële positie is het ook van belang te kijken naar de structurele baten en structurele lasten. Dit kengetal geeft aan hoe groot de structurele exploitatieruimte is, doordat wordt gekeken naar de structurele baten en structurele lasten en deze worden vergeleken met de totale baten. Een positief percentage betekent dat de structurele baten toereikend zijn om de structurele lasten (waaronder de rente en aflossing van een lening) te dekken.
Belastingcapaciteit
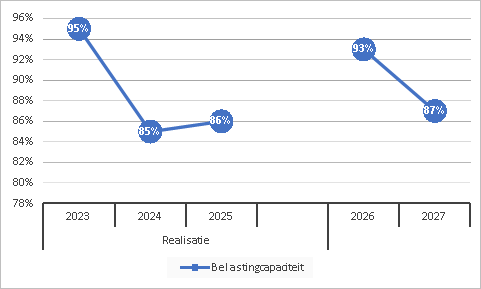
De belastingcapaciteit geeft inzicht in hoe de woonlasten voor een gezin bij een gemiddelde WOZ-waarde in de gemeente zich verhouden tot de landelijk gemiddelde woonlasten van een gezin. De woonlasten bestaan uit de OZB en de riool- en afvalstoffenheffing. In onze gemeente zijn de riool- en afvalstoffenheffing 100% kostendekkend. Een verhoging van die tarieven is niet mogelijk. Een verhoging van het OZB-tarief is mogelijk, maar is een politieke keuze.